Louer son appartement vide ou meublé : à Paris, la question se pose à chaque mise en location, et la réponse a changé en 2025-2026. La réforme de la location meublée non professionnelle (LMNP), la création du statut de bailleur privé pour la location nue, l’encadrement des loyers et le calendrier du DPE modifient l’équilibre entre les deux formules. Ce guide compare la location vide et la location meublée sur les points qui comptent pour un propriétaire parisien : baux, loyers, fiscalité, gestion et rentabilité, avec la situation au 1er novembre 2026.
Bail vide et bail meublé : deux cadres juridiques différents
La location vide repose sur un bail de trois ans lorsque le bailleur est une personne physique, renouvelé automatiquement. Le locataire peut partir à tout moment ; à Paris, classée en zone tendue, son préavis est réduit à un mois. Le bailleur ne peut donner congé qu’à l’échéance du bail, pour vendre, reprendre le logement pour l’habiter ou pour un motif légitime et sérieux, avec un préavis de six mois. Le dépôt de garantie est limité à un mois de loyer hors charges.
La location meublée repose sur un bail d’un an, ou de neuf mois pour un étudiant sans reconduction. Le locataire peut partir avec un mois de préavis ; le bailleur peut donner congé à l’échéance avec trois mois de préavis, pour les mêmes motifs qu’en location vide. Le dépôt de garantie peut atteindre deux mois de loyer. Le logement doit comporter la liste d’équipements fixée par décret : literie, plaques de cuisson, four ou micro-ondes, réfrigérateur avec freezer, vaisselle, ustensiles de cuisine, table et sièges, rangements, luminaires et matériel d’entretien adapté.
Le bail mobilité, d’une durée d’un à dix mois et sans dépôt de garantie, complète l’offre meublée pour les personnes en formation, en stage, en mission temporaire ou en mutation.
| Location vide | Location meublée | |
|---|---|---|
| Durée du bail | 3 ans (bailleur personne physique) | 1 an, 9 mois pour un étudiant |
| Préavis du locataire à Paris | 1 mois | 1 mois |
| Préavis du bailleur | 6 mois avant l’échéance | 3 mois avant l’échéance |
| Dépôt de garantie | 1 mois hors charges | 2 mois hors charges |
| Encadrement des loyers | Oui, loyers de référence « non meublé » | Oui, loyers de référence « meublé », plus élevés |
| Régime fiscal | Revenus fonciers | Bénéfices industriels et commerciaux (LMNP) |
Les loyers : le meublé se loue plus cher, dans les limites de l’encadrement
À Paris, l’encadrement des loyers s’applique aux deux formules. L’arrêté préfectoral fixe, pour chaque quartier, chaque nombre de pièces et chaque époque de construction, un loyer de référence distinct pour la location meublée, supérieur à celui de la location vide. Le loyer de base ne peut pas dépasser le loyer de référence majoré, égal au loyer de référence augmenté de 20 %, sauf complément de loyer justifié par des caractéristiques exceptionnelles du logement.
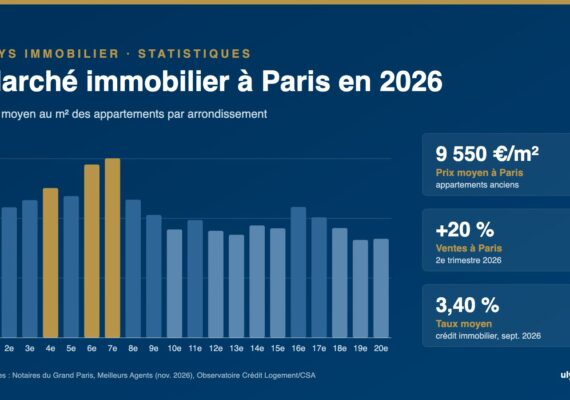
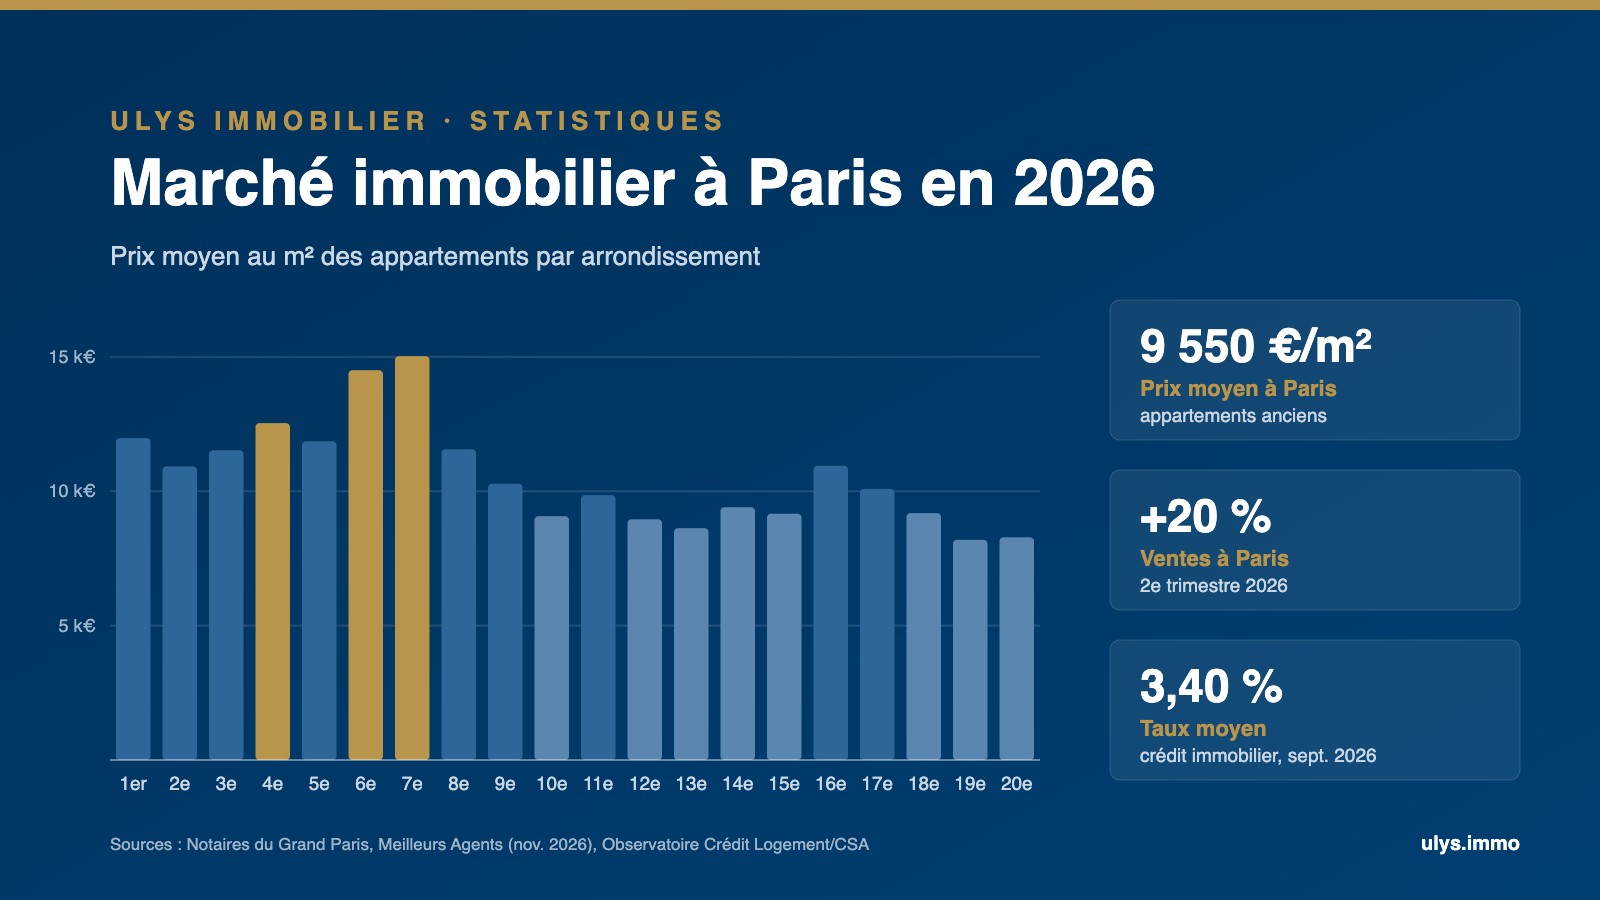
L’expérimentation de l’encadrement arrive à échéance le 24 novembre 2026. Le Sénat a voté le 21 octobre 2026 une prolongation de deux ans, qui doit encore être adoptée par l’Assemblée nationale. Pour les niveaux de loyers actuels, consultez notre bilan des statistiques 2026 du marché immobilier à Paris.
En pratique, l’écart de loyer entre meublé et vide est d’autant plus marqué que le logement est petit : sur un studio ou un deux-pièces, la demande de locations meublées (étudiants, jeunes actifs, salariés en mobilité) est forte. Sur un grand appartement familial, la location vide reste la norme et l’avantage du meublé se réduit.
La fiscalité de la location vide en 2026
Les loyers d’une location vide sont imposés dans la catégorie des revenus fonciers, au barème de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux.
Le micro-foncier s’applique lorsque les revenus fonciers bruts ne dépassent pas 15 000 € par an : un abattement forfaitaire de 30 % est appliqué, sans possibilité de déduire les charges réelles.
Le régime réel permet de déduire les charges réelles : intérêts d’emprunt, taxe foncière, charges de copropriété non récupérables, travaux d’entretien et d’amélioration, frais de gestion. Lorsque les charges dépassent les loyers, le déficit foncier est imputable sur le revenu global dans la limite de 10 700 € par an, le solde étant reportable sur les revenus fonciers des dix années suivantes.
Le statut de bailleur privé, créé par la loi de finances pour 2026, est la principale nouveauté. Pour les logements acquis entre le 21 février 2026 et le 31 décembre 2028 et loués nus en résidence principale pendant au moins neuf ans, avec des loyers plafonnés, il permet de déduire chaque année un amortissement calculé sur 80 % de la valeur du bien : de 3,5 % à 5,5 % pour un logement neuf, de 3 % à 4 % pour un logement ancien éligible, dans la limite de 8 000 € à 12 000 € par an. Il ne s’applique qu’au régime réel. Nous le détaillons dans notre guide du statut de bailleur privé.
La fiscalité de la location meublée (LMNP) en 2026
Les loyers d’une location meublée sont imposés dans la catégorie des bénéfices industriels et commerciaux. Tant que les recettes ne dépassent pas 23 000 € par an ou restent inférieures aux autres revenus d’activité du foyer, le bailleur relève du statut de loueur en meublé non professionnel (LMNP).
Le micro-BIC applique un abattement forfaitaire de 50 % aux loyers d’une location meublée de longue durée, dans la limite de 77 700 € de recettes annuelles.
Le régime réel reste le principal atout du meublé : en plus des charges, le bailleur déduit l’amortissement du bien (hors terrain) et du mobilier, ce qui permet souvent de neutraliser l’imposition des loyers pendant de nombreuses années.
Cet avantage a toutefois été réduit. Depuis la loi de finances pour 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value lors de la revente du bien. L’économie d’impôt pendant la location est donc en partie reprise à la sortie, surtout pour un bien revendu avant la fin de la période d’exonération de la plus-value.
Le meublé de tourisme (location de courte durée à une clientèle de passage) obéit à des règles spécifiques : à Paris, la location de sa résidence principale est limitée à 90 nuits par an, et la location d’une résidence secondaire suppose une autorisation de changement d’usage, très encadrée. Ce guide porte sur la location meublée de longue durée, qui constitue la résidence principale du locataire.
DPE : les mêmes contraintes pour le vide et le meublé
Les exigences de performance énergétique s’appliquent de la même façon aux deux formules. Depuis le 1er janvier 2025, un logement classé G ne peut plus faire l’objet d’un nouveau bail ; les logements F seront concernés en 2028 et les logements E en 2034. Les loyers des logements F et G sont gelés. Le nouveau calcul du DPE entré en vigueur au 1er janvier 2026 a amélioré l’étiquette de nombreux logements chauffés à l’électricité : avant toute mise en location, il est utile de vérifier son classement. Notre article sur le DPE en 2026 fait le point sur le calendrier et les réformes en cours.
Gestion et rotation : le coût caché du meublé
Le meublé demande davantage de gestion : achat et renouvellement du mobilier, état des lieux et inventaire plus détaillés, rotation plus fréquente des locataires, périodes de vacance entre deux baux, usure plus rapide. À l’inverse, la location vide attire des locataires plus stables, qui restent souvent plusieurs années et entretiennent le logement comme le leur, mais elle offre moins de souplesse au propriétaire qui souhaite récupérer son bien.
La souplesse joue en faveur du meublé pour un propriétaire qui envisage de vendre ou d’occuper le logement à moyen terme : un bail d’un an permet de récupérer le bien plus rapidement qu’un bail de trois ans. Un bien vendu libre de toute occupation se négocie généralement mieux qu’un bien occupé.
Vide ou meublé : comment choisir ?
La location meublée est généralement plus adaptée pour une petite surface (studio, deux-pièces) bien située, proche des universités ou des pôles d’emploi, pour un propriétaire qui accepte une gestion plus active, et pour un investisseur qui veut profiter de l’amortissement au régime réel, en tenant compte de sa réintégration à la revente.
La location vide est généralement plus adaptée pour un appartement familial de trois pièces ou plus, pour un propriétaire qui recherche la stabilité et une gestion légère, et pour un investisseur qui peut bénéficier du statut de bailleur privé ou d’un déficit foncier lié à des travaux importants.
Dans tous les cas, la décision dépend de la situation fiscale du propriétaire, de son horizon de détention et de ses projets pour le bien. Une simulation avec un conseiller fiscal ou un expert-comptable est recommandée avant de choisir un régime, en particulier pour le LMNP au réel et le statut de bailleur privé.
Questions fréquentes
Peut-on passer d’une location vide à une location meublée ?
Oui, mais seulement à l’expiration du bail en cours ou après le départ du locataire. Le propriétaire ne peut pas transformer un bail vide en bail meublé en cours de location.
L’encadrement des loyers s’applique-t-il au meublé à Paris ?
Oui. Les locations meublées de longue durée sont soumises à l’encadrement, avec des loyers de référence spécifiques, plus élevés que ceux de la location vide.
Le LMNP est-il encore intéressant en 2026 ?
Le régime réel reste avantageux pendant la période de location, grâce à l’amortissement. Mais depuis 2025, les amortissements déduits sont réintégrés dans la plus-value à la revente : l’intérêt du LMNP dépend donc de la durée pendant laquelle vous comptez conserver le bien.
Vous hésitez entre louer et vendre votre appartement ? Nous pouvons vous aider à comparer les deux options à partir de la valeur actuelle de votre bien. Demandez une estimation offerte, ou consultez notre article vendre ou louer ses biens immobiliers à la retraite.