Données arrêtées au 1er novembre 2026. Cet article remplace notre bilan 2025 et sera mis à jour à chaque publication majeure des notaires.
Après trois années de correction puis un premier semestre 2026 marqué par le retour des acheteurs, le marché parisien entre dans l’automne avec un visage plus incertain. Les prix sont stables, les volumes de ventes ont nettement rebondi au printemps, mais la remontée des taux de crédit depuis l’été freine la reprise. Ce bilan rassemble les chiffres de référence (notaires, INSEE, Banque de France, Crédit Logement, observatoires des loyers) pour comprendre où en est le marché immobilier à Paris en 2026, arrondissement par arrondissement.
Sommaire
Prix au m² à Paris en 2026 : un marché stabilisé
D’après les Notaires du Grand Paris, le prix des appartements anciens à Paris s’établit à 9 550 €/m² fin juillet 2026, en léger recul de 0,5 % sur un an. Les avant-contrats signés pendant l’été annoncent un prix de 9 600 €/m² fin octobre 2026, soit toujours −0,5 % sur un an. Après la baisse de 2022-2024, les prix parisiens évoluent donc dans un couloir étroit depuis près de deux ans : ils ne baissent plus franchement, mais ne repartent pas non plus à la hausse.
Les estimations de Meilleurs Agents au 1er novembre 2026 confirment ce plateau : 9 633 €/m² en moyenne pour un appartement, avec une variation quasi nulle sur un an. Derrière cette moyenne, l’amplitude reste considérable, de 6 500 €/m² environ pour les biens les plus abordables à plus de 16 200 €/m² pour les adresses les plus recherchées.
À l’échelle de l’Île-de-France, les appartements anciens se négocient en moyenne 6 150 €/m² fin juillet 2026 (−0,4 % sur un an) et les maisons 321 900 € (−1,2 %). Paris reste ainsi environ 55 % plus cher que la moyenne régionale pour un appartement.
| Indicateur | Valeur | Sur un an | Source et date |
|---|---|---|---|
| Appartements anciens, Paris | 9 550 €/m² | −0,5 % | Notaires du Grand Paris, fin juillet 2026 |
| Projection avant-contrats, Paris | 9 600 €/m² | −0,5 % | Notaires du Grand Paris, fin octobre 2026 |
| Estimation moyenne, Paris | 9 633 €/m² | stable | Meilleurs Agents, 1er novembre 2026 |
| Appartements anciens, Île-de-France | 6 150 €/m² | −0,4 % | Notaires du Grand Paris, fin juillet 2026 |
| Maisons anciennes, Île-de-France | 321 900 € | −1,2 % | Notaires du Grand Paris, fin juillet 2026 |
Les notaires mesurent des prix de vente réels, enregistrés à la signature de l’acte, avec quelques mois de décalage. Les estimations en ligne reposent sur des modèles statistiques : elles sont plus récentes mais moins précises à l’échelle d’un bien.
Les prix parisiens restent un peu plus de 10 % sous leur sommet de 2020-2021. Pour un vendeur, cela signifie que la référence n’est plus le prix d’achat de 2020 ou 2021, mais les ventes récentes de biens comparables dans la même rue ou le même immeuble. C’est précisément ce que permet une estimation immobilière à Paris fondée sur les actes signés.
Volume des ventes : un rebond net au printemps, plus fragile à l’automne
Au niveau national, les Notaires de France comptent 951 000 ventes de logements anciens sur les douze mois arrêtés fin août 2026, soit +3,6 % sur un an. Dans leur note de conjoncture d’octobre, ils soulignent toutefois que la reprise s’essouffle : la hausse des taux et les incertitudes économiques et politiques pèsent à nouveau sur les projets.
En Île-de-France, 31 750 ventes ont été enregistrées au 2e trimestre 2026, soit +10 % sur un an et +15 % par rapport à 2024. Paris affiche la plus forte progression de la région, avec +20 % de ventes sur un an. Sur la période de mai à juillet 2026, le rythme ralentit : 36 810 ventes en Île-de-France, soit +5 % sur un an.
Ces variations doivent être lues avec prudence. La hausse des droits de mutation au printemps 2025 avait poussé de nombreux acquéreurs à signer avant l’échéance, ce qui avait gonflé le début d’année 2025 puis creusé les mois suivants. Les comparaisons d’une année sur l’autre en sont faussées : Paris recule au 1er trimestre 2026, puis rebondit fortement au 2e.
| Période | Périmètre | Ventes | Sur un an |
|---|---|---|---|
| 12 mois à fin août 2026 | France, logements anciens | 951 000 | +3,6 % |
| 2e trimestre 2026 | Île-de-France | 31 750 | +10 % |
| 2e trimestre 2026 | Paris | n. c. | +20 % |
| Mai à juillet 2026 | Île-de-France | 36 810 | +5 % |
Sources : Notaires de France (note de conjoncture du 22 octobre 2026), Notaires du Grand Paris (communiqués du 8 septembre et du 1er octobre 2026).
Prix au m² par arrondissement en 2026
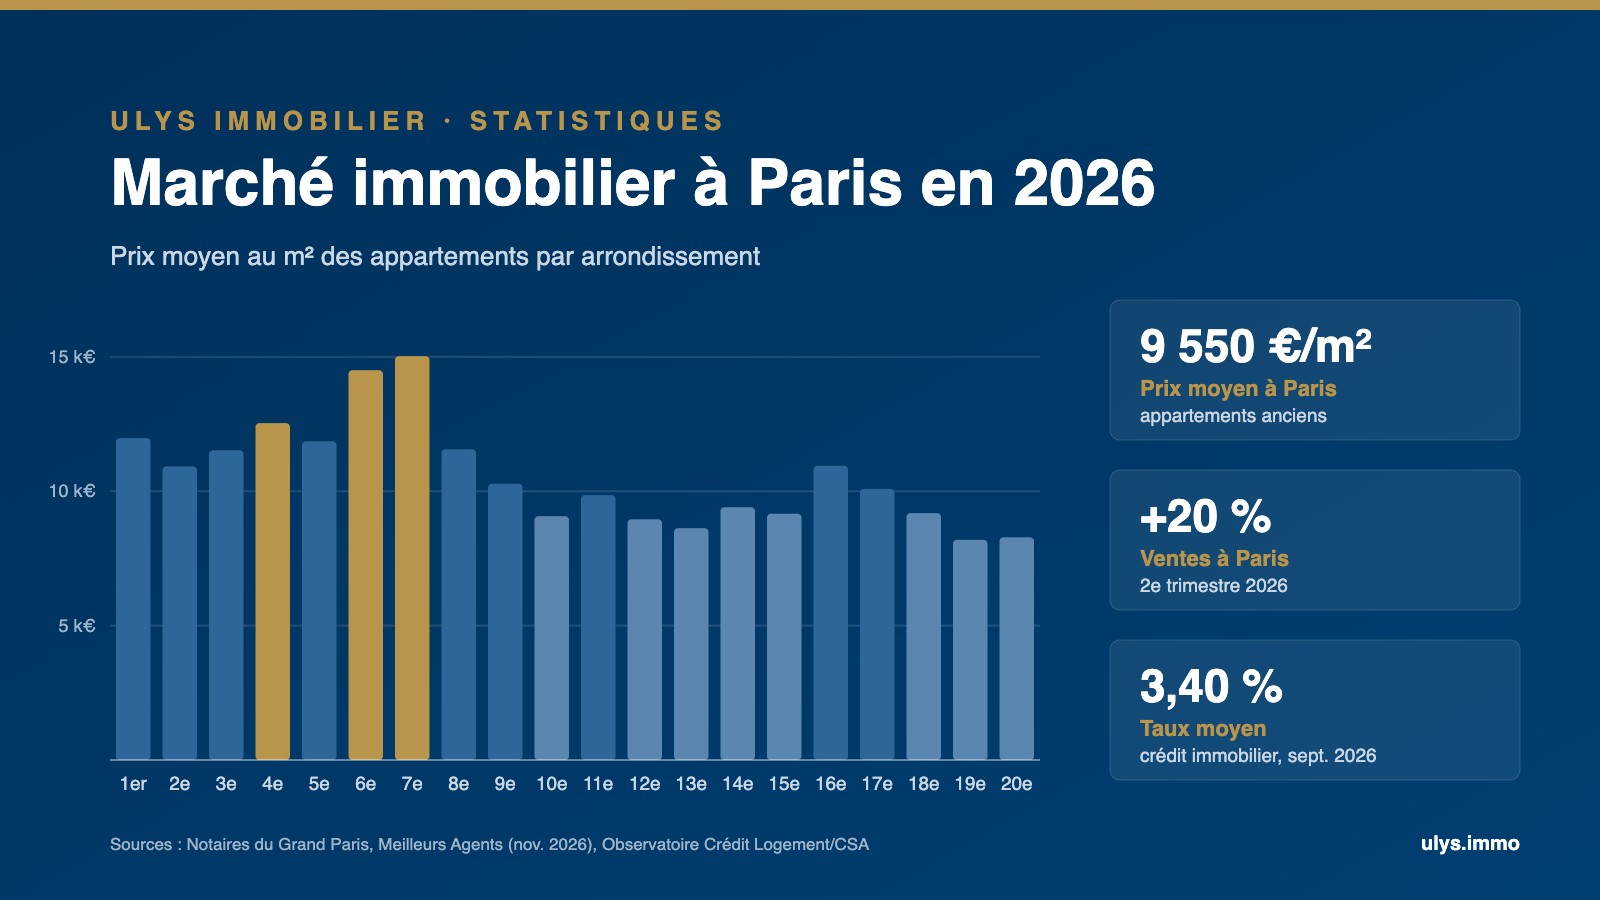
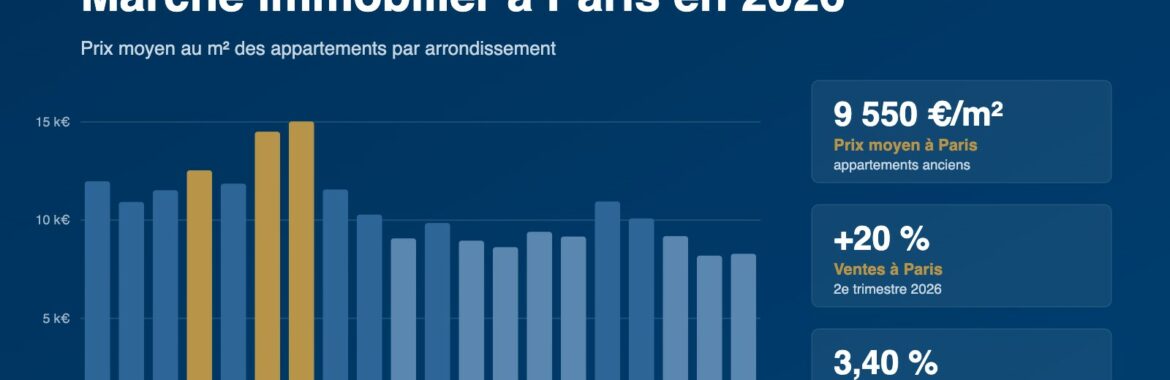
Paris reste un marché de micro-secteurs. Le 7e et le 6e arrondissements dépassent 14 500 €/m², tandis que le 19e et le 20e se situent autour de 8 200 €/m². Le rapport entre l’arrondissement le plus cher et le plus abordable est d’environ 1,8 : le budget d’un deux-pièces dans le 7e permet d’acheter un trois-pièces dans le 19e.
Le cœur historique (1er, 3e, 4e, 5e) se maintient entre 11 500 et 12 500 €/m². Les arrondissements de l’Est et du Nord (10e, 12e, 13e, 18e, 19e, 20e) restent sous les 9 200 €/m², avec de fortes différences d’une rue à l’autre : dans le 18e, un appartement sur les pentes de Montmartre et un appartement près de la Goutte-d’Or n’appartiennent pas au même marché.
| Arrondissement | Prix moyen (€/m²) | Page de référence |
|---|---|---|
| 7e | 15 025 | Estimation Paris 7e |
| 6e | 14 506 | Estimation Paris 6e |
| 4e | 12 537 | Estimation Paris 4e |
| 1er | 11 979 | Estimation Paris 1er |
| 5e | 11 857 | Estimation Paris 5e |
| 8e | 11 561 | Estimation Paris 8e |
| 3e | 11 522 | Estimation Paris 3e |
| 16e | 10 951 | Estimation Paris 16e |
| 2e | 10 923 | Estimation Paris 2e |
| 9e | 10 282 | Estimation Paris 9e |
| 17e | 10 087 | Estimation Paris 17e |
| 11e | 9 852 | Estimation Paris 11e |
| 14e | 9 406 | Estimation Paris 14e |
| 18e | 9 186 | Estimation Paris 18e |
| 15e | 9 166 | Estimation Paris 15e |
| 10e | 9 070 | Estimation Paris 10e |
| 12e | 8 956 | Estimation Paris 12e |
| 13e | 8 624 | Estimation Paris 13e |
| 20e | 8 288 | Estimation Paris 20e |
| 19e | 8 195 | Estimation Paris 19e |
Source : Meilleurs Agents, estimations au 1er novembre 2026, prix moyens des appartements. Chaque page d’arrondissement détaille les prix par quartier et les dernières ventes.
Surfaces, budgets et délais de vente
Les appartements représentent l’immense majorité des ventes à Paris ; les maisons y forment un marché de niche, dont le prix moyen estimé (environ 10 060 €/m²) recouvre des biens très hétérogènes. À prix moyen constant, un deux-pièces de 40 m² représente un budget d’environ 385 000 € et un trois-pièces de 65 m² plus de 620 000 €, hors frais d’acquisition. Ces ordres de grandeur expliquent pourquoi les petites surfaces restent les biens les plus liquides : elles concentrent à la fois les primo-accédants et les investisseurs.
Les grands appartements familiaux, rares dans le parc parisien, conservent une valeur au m² souvent supérieure à celle des petites surfaces dans les arrondissements centraux et de l’Ouest. Le dernier étage, l’ascenseur, l’exposition, l’extérieur et l’état de la copropriété pèsent davantage qu’avant 2022 : deux appartements de même surface dans le même immeuble peuvent s’écarter de plus de 15 %.
Le délai de vente dépend d’abord du positionnement du prix. Un bien proposé au prix du marché trouve généralement preneur en deux à trois mois ; un bien affiché au-dessus des références récentes s’expose à des baisses successives qui allongent le délai et affaiblissent la négociation. Nous détaillons ces mécanismes dans nos articles sur la durée d’une vente à Paris et sur la marge de négociation.
DPE et passoires thermiques : ce qui change en 2026
La performance énergétique est devenue un critère de prix à part entière. Les notaires mesurent chaque année une « valeur verte » : à caractéristiques comparables, un logement classé F ou G se vend nettement moins cher qu’un logement classé D, l’écart étant plus marqué pour les maisons que pour les appartements. À Paris, la rareté de l’offre et la qualité de l’emplacement atténuent cette décote, sans l’effacer : l’acheteur intègre le coût des travaux, souvent contraints en copropriété, dans son offre.
Trois évolutions réglementaires comptent en 2026.
Le nouveau calcul du DPE. Depuis le 1er janvier 2026, le coefficient de conversion de l’électricité est passé de 2,3 à 1,9. Les logements chauffés à l’électricité, très nombreux dans les petites surfaces parisiennes, voient leur étiquette s’améliorer ; environ 850 000 logements en France seraient ainsi sortis du statut de passoire thermique. Un vendeur dont le DPE date d’avant 2026 a souvent intérêt à le faire actualiser.
Le calendrier de location. Depuis le 1er janvier 2025, un logement classé G ne peut plus faire l’objet d’un nouveau bail ; les logements F sont concernés en 2028 et les logements E en 2034. Les loyers des logements F et G sont gelés : ils ne peuvent être ni révisés, ni augmentés à la relocation.
Le projet de loi de relance du logement. Adopté par le Sénat le 8 juillet 2026, ce texte doit être examiné par l’Assemblée nationale cet automne. Il prévoit notamment de ne constater l’indécence des baux en cours qu’à leur renouvellement et de créer des exemptions en cas de contraintes techniques, patrimoniales ou de refus de travaux en copropriété. Ces dispositions restent susceptibles d’évoluer. Nous suivons ce texte dans notre article sur la relocation des passoires thermiques.
Pour un vendeur, un DPE récent et, le cas échéant, un chiffrage des travaux permettent de négocier sur des bases objectives plutôt que de subir une décote forfaitaire. Notre guide DPE : comment améliorer sa note présente les travaux les plus efficaces en copropriété.
Loyers à Paris et encadrement en 2026
Selon l’Observatoire des loyers de l’agglomération parisienne (OLAP), repris par l’Apur, le loyer moyen du parc privé parisien atteint 26,30 €/m² hors charges au 1er janvier 2025, en hausse de 2,6 % sur un an. Pour les ménages ayant emménagé récemment, il s’élève à 28,30 €/m² (+4,4 %). Les loyers proposés dans les annonces sont nettement plus élevés : Meilleurs Agents estime le loyer moyen d’un appartement à 33,2 €/m² en novembre 2026, car les annonces surreprésentent les petites surfaces et les meublés.
L’encadrement des loyers, en vigueur à Paris depuis juillet 2019, a modéré les loyers d’environ 5 % par rapport à un scénario sans encadrement, et jusqu’à 12 % pour les logements de moins de 18 m², selon la note de l’Apur publiée en avril 2026. Le respect du dispositif reste partiel : 48,6 % des annonces analysées entre juillet 2024 et juin 2025 dépassaient le loyer de référence majoré, une proportion qui constitue une borne haute puisqu’elle inclut des compléments de loyer justifiés.
L’expérimentation arrive à échéance le 24 novembre 2026. Le Sénat a voté le 21 octobre 2026 une prolongation de deux ans ; le texte doit encore être adopté par l’Assemblée nationale. À la date de cette mise à jour, les loyers de référence fixés par l’arrêté préfectoral du 1er juillet 2026 continuent de s’appliquer aux baux signés à Paris.
| Indicateur | Valeur | Source |
|---|---|---|
| Loyer moyen du parc privé (hors charges) | 26,30 €/m² | OLAP / Apur, 1er janvier 2025 |
| Loyer des emménagés récents | 28,30 €/m² | OLAP / Apur, 1er janvier 2025 |
| Loyer moyen des annonces (appartements) | 33,2 €/m² | Meilleurs Agents, novembre 2026 |
| Effet modérateur de l’encadrement | ≈ −5 % | Apur, note n° 288, avril 2026 |
| Annonces au-dessus du loyer majoré | 48,6 % | Apur, juillet 2024 à juin 2025 |
Investissement locatif à Paris : rendements et fiscalité
Paris conjugue des loyers parmi les plus élevés de France et des rendements parmi les plus faibles, parce que les prix d’achat progressent plus vite que les loyers encadrés. Sur la base du loyer moyen du parc privé (26,30 €/m²) et du prix moyen relevé par les notaires (9 550 €/m²), le rendement brut ressort autour de 3,3 %. Sur la base des loyers d’annonces, plus proches d’une relocation actuelle, il approche 4 %. Les petites surfaces des arrondissements de l’Est et du Nord offrent les rendements les plus élevés, au prix d’une gestion plus active.
La fiscalité pèse autant que le prix d’achat. Le régime de la location meublée non professionnelle (LMNP) reste répandu, mais depuis la loi de finances pour 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente. Le nouveau statut de bailleur privé, présenté dans notre guide du statut Jeanbrun, ouvre une alternative pour la location nue. Enfin, la taxe sur les logements vacants doublera à Paris en 2027, ce qui renchérit le coût d’un logement laissé inoccupé.
Le Grand Paris Express reste un facteur de valorisation à moyen terme, surtout en proche couronne. La mise en service de la ligne 15 Sud a toutefois été reportée à 2027 : les anticipations de hausse autour des futures gares doivent être relativisées à l’échelle de quelques années.
Qui achète à Paris en 2026 ?
Le resserrement du crédit a recomposé la demande. Les acquéreurs parisiens sont plus souvent des ménages déjà propriétaires, disposant d’un apport important ou vendant un premier bien. Les primo-accédants restent présents sur les petites surfaces, mais leur capacité d’emprunt est plus sensible à chaque hausse de taux. Les acheteurs internationaux et les ménages les plus aisés, moins dépendants du crédit, soutiennent le haut de gamme.
Les acheteurs sont aussi plus exigeants. Avant de faire une offre, ils examinent le DPE, les procès-verbaux d’assemblée générale, les travaux votés ou à prévoir, les charges et la fiscalité locale. Un dossier de vente complet, préparé en amont, raccourcit nettement les négociations.
Crédit immobilier : la remontée des taux depuis l’été
Après une période de stabilité autour de 3,2 à 3,3 % au premier semestre, les taux remontent. Selon l’Observatoire Crédit Logement/CSA, le taux moyen des prêts immobiliers atteint 3,40 % en septembre 2026 (3,21 % sur 15 ans, 3,39 % sur 20 ans, 3,45 % sur 25 ans), après une moyenne de 3,32 % au 3e trimestre. La Banque de France relève un taux moyen de 3,32 % pour les crédits accordés en août. La durée moyenne des prêts atteint 252 mois, un niveau record, et le nombre de prêts accordés recule de 8,1 % sur un an au 3e trimestre.
Cette remontée s’explique par la hausse des taux de la Banque centrale européenne, relevés de 0,25 point en juin puis en septembre 2026 (taux de dépôt à 2,50 %), et par la tension sur les taux d’emprunt de l’État français. Les barèmes des courtiers en novembre 2026 s’établissent autour de 3,75 % sur 20 ans et 3,85 % sur 25 ans pour un profil moyen, avec de fortes différences selon les revenus et l’apport.
| Exemple : 300 000 € sur 25 ans | Mensualité (hors assurance) | Coût des intérêts |
|---|---|---|
| Taux de 3,45 % (moyenne septembre 2026) | 1 494 € | 148 200 € |
| Taux de 3,85 % (barème novembre 2026) | 1 559 € | 167 600 € |
Calcul ULYS Immobilier, prêt amortissable à taux fixe, hors assurance et frais de garantie. Taux : Observatoire Crédit Logement/CSA (septembre 2026) et barème courtier (novembre 2026).
Quatre dixièmes de point représentent environ 65 € de mensualité en plus et près de 20 000 € d’intérêts supplémentaires sur la durée du prêt. Pour un vendeur, cela signifie que la capacité d’achat des acquéreurs se réduit à nouveau : le prix de présentation doit en tenir compte dès la mise en vente.
Perspectives pour fin 2026 et 2027
Les projections des notaires, fondées sur les avant-contrats, annoncent des prix stables à Paris jusqu’à la fin de l’année (9 600 €/m² fin octobre). Les Notaires de France estiment que la reprise des volumes s’essouffle, sous l’effet de la remontée des taux et des incertitudes économiques et politiques. Trois facteurs décideront de l’orientation du marché en 2027.
Les taux de crédit. Après deux hausses de la BCE en 2026, la Banque centrale n’exclut pas de nouvelles hausses. Le taux d’usure sera révisé au 1er janvier 2027. Une stabilisation des taux autour de 3,5 % permettrait au marché de rester actif ; une poursuite de la hausse pèserait sur les volumes puis sur les prix.
Le cadre locatif. L’avenir de l’encadrement des loyers et le projet de loi sur les passoires thermiques conditionnent les choix des propriétaires bailleurs, qui détiennent une part importante du parc parisien.
La qualité des biens. L’écart de prix entre les biens rénovés, bien classés au DPE et bien situés, et les biens à rénover devrait continuer de se creuser. Dans un marché sans hausse générale, le juste prix de départ reste le premier facteur de réussite d’une vente.
Quelle est la valeur de votre appartement en 2026 ?
Nous réalisons des estimations détaillées, fondées sur les ventes signées dans votre quartier, dans les 20 arrondissements de Paris. L’estimation est offerte et sans engagement.
Questions fréquentes sur le marché immobilier parisien en 2026
Quel est le prix moyen au m² à Paris en 2026 ?
Les appartements anciens se vendent en moyenne 9 550 €/m² à Paris fin juillet 2026 selon les Notaires du Grand Paris, en baisse de 0,5 % sur un an. Les avant-contrats annoncent 9 600 €/m² fin octobre 2026. Meilleurs Agents estime le prix moyen à 9 633 €/m² au 1er novembre 2026.
Les prix de l’immobilier baissent-ils à Paris ?
Non, ils sont stables. Après le recul de 2022-2024, les prix évoluent depuis près de deux ans dans une fourchette étroite, entre −1 % et +1 % sur un an selon les sources. Ils restent un peu plus de 10 % sous leur sommet de 2020-2021.
Quel est l’arrondissement le plus cher de Paris en 2026 ?
Le 7e arrondissement, avec un prix moyen d’environ 15 000 €/m², devant le 6e (14 500 €/m²) et le 4e (12 500 €/m²). Les 19e et 20e sont les plus abordables, autour de 8 200 €/m² (Meilleurs Agents, novembre 2026).
Quel est le taux de crédit immobilier à l’automne 2026 ?
Le taux moyen atteint 3,40 % en septembre 2026 selon l’Observatoire Crédit Logement/CSA, dont 3,39 % sur 20 ans et 3,45 % sur 25 ans. Les barèmes de novembre 2026 sont plus élevés, autour de 3,75 % sur 20 ans pour un profil moyen.
L’encadrement des loyers continue-t-il à Paris après novembre 2026 ?
L’expérimentation prend fin le 24 novembre 2026. Le Sénat a voté le 21 octobre 2026 une prolongation de deux ans, qui doit encore être adoptée par l’Assemblée nationale. Nous mettrons cet article à jour dès que le texte sera définitivement voté.
Est-ce le bon moment pour vendre à Paris ?
Les prix sont stables et les acheteurs sont revenus au printemps, mais la remontée des taux réduit leur capacité d’emprunt. Un bien correctement estimé et présenté avec un dossier complet (DPE récent, documents de copropriété) se vend généralement en deux à trois mois. Attendre une hausse des prix n’est pas, à ce jour, un scénario privilégié par les notaires.
Sources
- Notaires du Grand Paris, conjoncture immobilière de mai à juillet 2026 (1er octobre 2026)
- Notaires du Grand Paris, conjoncture immobilière au 2e trimestre 2026 (8 septembre 2026)
- Notaires de France, note de conjoncture immobilière (22 octobre 2026)
- Meilleurs Agents, prix immobilier à Paris (estimations au 1er novembre 2026)
- Observatoire Crédit Logement/CSA, analyse du marché au 3e trimestre 2026
- Apur, note n° 288 sur l’encadrement des loyers à Paris (avril 2026), données OLAP
- Banque de France, statistiques des crédits nouveaux à l’habitat (août 2026)