En 2027, les prix de l’immobilier à Paris devraient rester globalement stables, avec une légère pression à la baisse : notre scénario central prévoit une évolution comprise entre −2 % et +1 % sur l’année, soit un prix moyen des appartements anciens situé entre 9 400 et 9 700 €/m², contre 9 580 €/m² attendus fin novembre 2026 par les notaires. Après deux ans de stabilité, le marché parisien aborde 2027 avec des taux de crédit qui remontent vers 4 %, une inflation relancée par l’énergie et une élection présidentielle au printemps. Ces facteurs pèsent sur la capacité d’achat sans provoquer de rupture : l’offre de biens à vendre reste limitée, la demande parisienne demeure structurellement forte et les ventes contraintes (successions, séparations, mutations) continuent d’alimenter le marché. Le niveau des taux sera la variable décisive.
Points essentiels
- Prix : stabilité ou légère baisse en 2027, entre −2 % et +1 % dans notre scénario central (9 400 à 9 700 €/m²).
- Point de départ : 9 560 €/m² au 2e trimestre 2026 selon les notaires, 9 580 €/m² attendus fin novembre 2026 (−0,4 % sur un an).
- Taux de crédit : 3,40 % en moyenne en septembre 2026, 3,61 % à 3,75 % dans les barèmes de novembre ; plusieurs professionnels anticipent 4 % sur 20 ans à la mi-2027.
- Calendrier : élection présidentielle les 18 avril et 2 mai 2027, loi de finances 2027, avenir de l’encadrement des loyers et des règles sur les passoires thermiques.
- Volumes : un nombre de ventes proche de celui de 2026, avec un premier semestre ralenti par l’attentisme électoral.
- Écarts entre biens : les appartements rénovés et bien classés au DPE résisteront mieux que les biens à rénover, plus exposés à la négociation.
Sommaire
- Le marché parisien à la fin de 2026
- Les taux de crédit, variable décisive de 2027
- Le calendrier politique et réglementaire
- Ce que prévoient les professionnels
- Nos trois scénarios pour Paris en 2027
- Quels biens et quels quartiers résisteront le mieux ?
- Vendre, acheter ou attendre en 2027 ?
- Questions fréquentes
Le marché parisien à la fin de 2026 : un plateau fragile
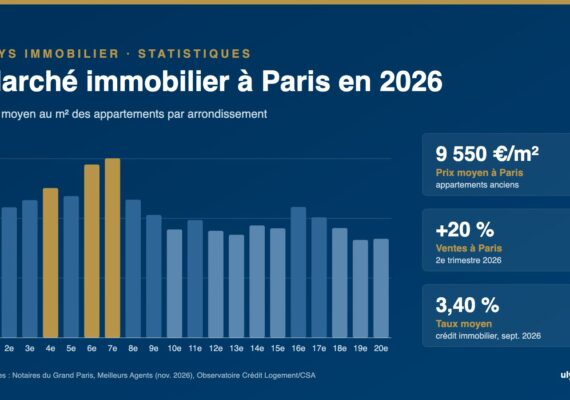
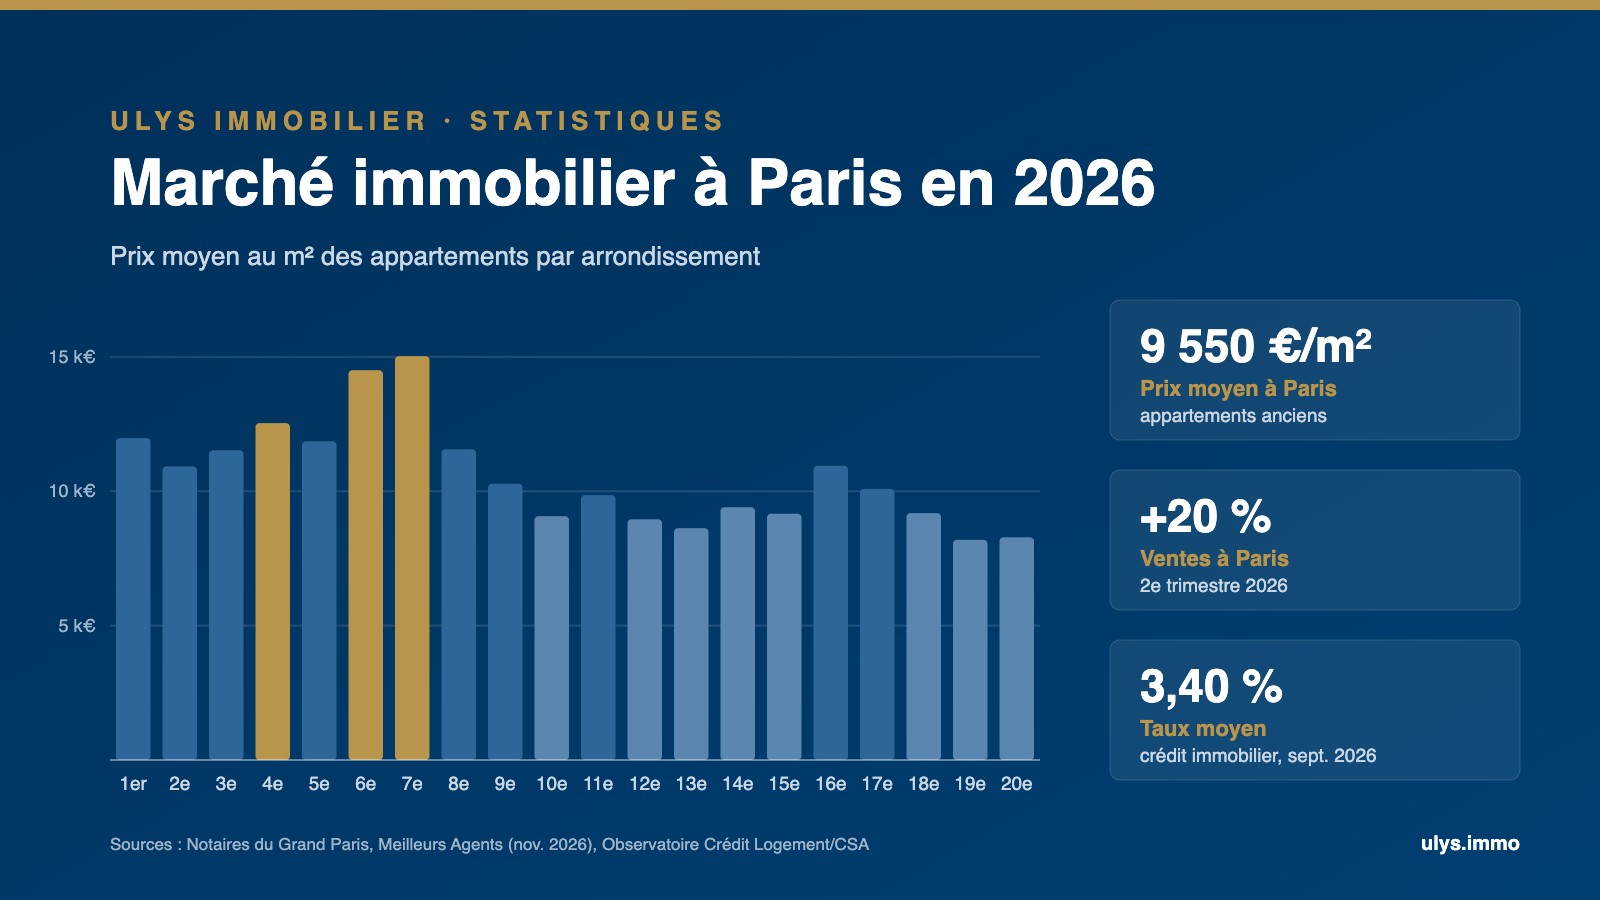
Pour prévoir 2027, il faut partir de la situation actuelle. Selon les Notaires du Grand Paris, le prix moyen des appartements anciens à Paris atteint 9 560 €/m² au 2e trimestre 2026, en hausse de 0,6 % sur un an. Fin août, il s’établit à 9 590 €/m² (−0,5 % sur un an), et les avant-contrats laissent attendre 9 580 €/m² fin novembre 2026, soit −0,4 % sur un an. Depuis le début de 2025, les prix évoluent dans un couloir étroit, entre 9 500 et 9 700 €/m² : la baisse de 2022-2024 est terminée, mais aucune reprise ne s’est engagée. Selon SeLoger-Meilleurs Agents, les prix parisiens restent environ 12 % sous leur record de juillet 2020.
Les volumes racontent une histoire plus heurtée. Paris a enregistré une hausse de 20 % des ventes au 2e trimestre 2026, la plus forte d’Île-de-France, en partie par effet de comparaison avec un printemps 2025 perturbé par la hausse des droits de mutation. L’élan s’est ensuite brisé : de juin à août 2026, les ventes reculent de 2 % sur un an à Paris comme dans l’ensemble de la région. Le délai de vente moyen atteint 70 jours selon SeLoger-Meilleurs Agents, contre 68 jours un an plus tôt. Au niveau national, les Notaires de France constatent que la reprise s’essouffle et envisagent environ 920 000 ventes sur l’ensemble de 2026.
Le marché aborde donc 2027 sans élan, mais sans déséquilibre majeur. Pour le détail des prix par arrondissement, par surface et des loyers, consultez notre bilan des statistiques 2026 du marché immobilier à Paris et notre note de conjoncture.
| Indicateur | Valeur | Source et date |
|---|---|---|
| Prix moyen, appartements anciens à Paris | 9 560 €/m² | Notaires du Grand Paris, 2e trimestre 2026 |
| Projection des avant-contrats | 9 580 €/m² (−0,4 %) | Notaires du Grand Paris, fin novembre 2026 |
| Ventes à Paris, 2e trimestre 2026 | +20 % sur un an | Notaires du Grand Paris |
| Ventes à Paris, juin à août 2026 | −2 % sur un an | Notaires du Grand Paris |
| Délai de vente moyen à Paris | 70 jours | SeLoger-Meilleurs Agents, 1er septembre 2026 |
| Taux moyen des crédits immobiliers | 3,40 % | Crédit Logement/CSA, septembre 2026 |
Sources : Notaires du Grand Paris (communiqués du 8 septembre et du 29 octobre 2026), SeLoger-Meilleurs Agents, Observatoire Crédit Logement/CSA.
Les taux de crédit, variable décisive de 2027
À Paris, où un appartement de 50 m² coûte près de 480 000 €, le prix que les acheteurs peuvent payer dépend directement de leur capacité d’emprunt. Or les conditions de financement se sont nettement durcies depuis l’été. Le taux moyen des crédits immobiliers est passé de 3,16 % en décembre 2025 à 3,40 % en septembre 2026 selon l’Observatoire Crédit Logement/CSA. Les barèmes relevés par Cafpi le 5 novembre 2026 atteignent 3,61 % sur 20 ans et 3,75 % sur 25 ans en moyenne.
Cette remontée a trois causes. La Banque centrale européenne a relevé ses taux en juin puis en septembre 2026, portant son taux de dépôt à 2,50 %, pour contenir une inflation relancée par l’énergie : 3,8 % dans la zone euro en septembre, et 3,4 % en France en octobre selon l’estimation provisoire de l’Insee. Le 29 octobre, elle a maintenu ses taux, mais sa prochaine réunion, les 16 et 17 décembre, reste ouverte. Surtout, le rendement de l’emprunt d’État français à 10 ans a franchi 5 % le 21 octobre 2026, une première depuis 2002. Les banques se refinancent plus cher et répercutent cette hausse sur leurs barèmes.
Pour 2027, la plupart des professionnels anticipent la poursuite de cette tendance : le réseau SAFTI prévoit par exemple 4 % sur 20 ans à la mi-2027. Un reflux n’est pas exclu si l’inflation se calme et si la BCE marque une pause, mais il dépendra aussi de la confiance des marchés dans les finances publiques françaises, donc du contexte politique. Le tableau ci-dessous montre ce que ces évolutions représentent pour un acheteur parisien.
| Taux sur 25 ans | Capacité d’emprunt | Prix d’achat accessible | Surface à 9 580 €/m² |
|---|---|---|---|
| 3,45 % (moyenne de septembre 2026) | 351 000 € | 363 000 € | 37,9 m² |
| 3,75 % (barème de novembre 2026) | 340 000 € | 352 000 € | 36,7 m² |
| 4,00 % | 332 000 € | 343 000 € | 35,8 m² |
| 4,50 % | 315 000 € | 325 000 € | 34,0 m² |
Calculs ULYS Immobilier pour un foyer disposant de 5 000 € de revenus nets mensuels : mensualité de 1 750 € (35 % des revenus, assurance négligée), apport de 10 % du coût total, frais d’acquisition de 7,5 %. Simulation indicative.
Le calcul est parlant : un point de taux supplémentaire réduit d’environ 10 % le budget d’un acheteur qui emprunte, soit près de quatre mètres carrés à Paris. Si les taux atteignent 4 %, les vendeurs devront composer avec des acquéreurs dont le budget a reculé d’environ 5 % depuis septembre 2026. C’est la principale raison pour laquelle une hausse générale des prix parisiens en 2027 nous paraît peu probable.
Le calendrier politique et réglementaire de 2027
Au-delà des taux, plusieurs échéances détermineront le comportement des acheteurs, des vendeurs et des investisseurs parisiens.
L’élection présidentielle des 18 avril et 2 mai 2027 est la première. Les périodes électorales s’accompagnent généralement d’un attentisme : certains acheteurs reportent leur décision jusqu’à connaître les orientations fiscales du futur gouvernement, et certains vendeurs patientent. Cet effet est surtout sensible au printemps, saison habituellement la plus active du marché. Il peut être suivi d’un rattrapage au second semestre si le résultat apporte de la visibilité, ou prolonger les tensions sur les taux dans le cas contraire.
Le projet de loi de finances pour 2027, déposé le 1er octobre 2026 et en cours d’examen, contient plusieurs mesures qui touchent le logement : prolongation du prêt à taux zéro jusqu’en 2030 et extension aux ménages attendant un enfant ou ayant un enfant de moins de trois ans, plafonnement des amortissements en location meublée (LMNP) à 2,5 % de la valeur du bien et à 7 000 € par an, et taxation à 6 % de certains dons familiaux d’argent au premier semestre 2027. Ces dispositions ne sont pas encore adoptées et peuvent évoluer. Si le plafonnement du LMNP est voté, il réduira l’intérêt fiscal de l’investissement en meublé, qui concerne surtout les studios et les deux-pièces : nous détaillons ces arbitrages dans notre comparatif louer vide ou meublé à Paris et dans notre guide du statut de bailleur privé.
L’encadrement des loyers arrive à échéance le 24 novembre 2026. Le Sénat a voté sa prolongation le 21 octobre ; l’Assemblée nationale doit se prononcer le 18 novembre, et le texte doit être adopté sans modification pour entrer en vigueur à temps. Son maintien ou sa disparition influencera la rentabilité des achats locatifs en 2027. Dans le même temps, le projet de loi de relance du logement, adopté par le Sénat en juillet, attend son examen par les députés : il prévoit d’assouplir l’application de l’interdiction de louer les passoires thermiques, présentée dans notre article sur la relocation des passoires thermiques sous conditions.
Le calendrier du DPE reste un facteur de prix : sauf modification législative, les logements classés F ne pourront plus faire l’objet d’un nouveau bail à partir du 1er janvier 2028. En 2027, les acquéreurs investisseurs intégreront donc pleinement le coût des travaux dans leurs offres pour ces biens. Notre article sur le DPE en 2026 fait le point sur les règles en vigueur. À l’échelle de la capitale enfin, la taxe sur les logements vacants doublera à Paris en 2027, ce qui pourrait inciter certains propriétaires à vendre ou à louer des logements inoccupés, et la politique de la nouvelle équipe municipale, présentée dans notre article sur l’élection d’Emmanuel Grégoire, précisera ses choix en matière de logement.
Ce que prévoient les professionnels pour 2027
Les prévisions publiées à l’automne 2026 convergent sur un point : personne n’anticipe de forte hausse des prix en 2027. Elles divergent sur l’ampleur de l’impact des taux et du contexte politique. Les chiffres disponibles portent surtout sur la France entière ; Paris, marché plus cher et plus dépendant du crédit, réagit généralement avec plus de retard mais aussi plus de fermeté.
| Source | Prévision pour 2027 | Périmètre et date |
|---|---|---|
| SeLoger-Meilleurs Agents | Scénario favorable : 980 000 à 1 million de ventes et prix en hausse de 2 à 3 %. Scénario défavorable : moins de 930 000 ventes. Pour Paris, un scénario favorable « pourrait tout au plus stabiliser les prix ». | France et Paris, septembre et octobre 2026 |
| SAFTI | Environ 900 000 ventes (−2 %), prix en légère baisse, inférieure ou égale à 2 %, taux de 4 % sur 20 ans à la mi-2027 | France, 2 novembre 2026 |
| Notaires de France | Prix proches de la stabilité ; une hausse des taux au-delà de 4 % réduirait encore le pouvoir d’achat | France, note d’octobre 2026 |
| Notaires du Grand Paris | Demande « fortement dépendante de l’évolution des conditions de crédit » ; prix parisiens attendus à 9 580 €/m² fin novembre 2026 | Île-de-France et Paris, 29 octobre 2026 |
Les prévisions des réseaux et des portails immobiliers sont des scénarios, non des engagements. Les notaires ne publient pas de prévision chiffrée au-delà de quelques mois.
Nos trois scénarios pour le marché immobilier parisien en 2027
À partir de ces éléments, nous retenons trois scénarios pour l’évolution du prix moyen des appartements anciens à Paris entre fin 2026 et fin 2027. Ils reposent sur un point de départ de 9 580 €/m² et sur notre connaissance du terrain parisien. Ce sont des hypothèses de travail, pas des certitudes : nous les mettrons à jour au fil des publications des notaires.
| Scénario | Hypothèses | Évolution des prix | Prix fin 2027 |
|---|---|---|---|
| Central (le plus probable) | Taux entre 3,7 et 4,2 %, attentisme au printemps puis activité normale au second semestre, encadrement et règles DPE peu modifiés | −2 % à +1 % | 9 400 à 9 700 €/m² |
| Favorable | Inflation maîtrisée, pause puis détente de la BCE, taux revenus sous 3,5 %, élection apportant de la visibilité budgétaire | +1 % à +3 % | 9 700 à 9 900 €/m² |
| Défavorable | Taux au-delà de 4,5 %, tensions durables sur la dette française et l’énergie, crédit plus sélectif | −3 % à −5 % | 9 100 à 9 300 €/m² |
Scénarios ULYS Immobilier, novembre 2026. Prix moyens arrondis, base Notaires du Grand Paris (projection des avant-contrats à fin novembre 2026).
Nous considérons le scénario central comme le plus probable. Trois éléments limitent le risque de baisse marquée. D’abord, l’offre reste rare : Paris construit peu et de nombreux propriétaires préfèrent conserver leur bien plutôt que de vendre dans un marché sans élan. Ensuite, une partie importante des ventes est contrainte par des événements de vie (succession, séparation, mutation professionnelle, naissance) et se réalise quel que soit le contexte. Enfin, les acheteurs parisiens disposent souvent d’un apport élevé ou vendent un premier bien, ce qui les rend moins sensibles aux taux que la moyenne nationale. À l’inverse, le niveau des taux et l’incertitude politique empêchent une véritable reprise : un retour rapide vers les prix de 2020-2021 n’est envisagé par aucun des scénarios publiés.
Quels biens et quels quartiers résisteront le mieux en 2027 ?
La moyenne parisienne masquera, comme en 2026, des évolutions très différentes d’un bien à l’autre. Les appartements rénovés, lumineux, bien classés au DPE et situés en étage avec ascenseur devraient conserver leur valeur, voire se vendre au-dessus des références de leur quartier lorsqu’ils sont rares. Les acheteurs paient la qualité et l’absence de travaux, d’autant plus qu’un crédit plus cher laisse moins de marge pour financer une rénovation.
Les biens à rénover et les logements classés F ou G seront les plus exposés. À l’approche de l’échéance du 1er janvier 2028 pour les logements F, les investisseurs déduiront le coût des travaux de leurs offres, et la négociation se concentrera sur ces biens. Les petites surfaces achetées pour être louées pourraient aussi subir le recul de l’intérêt fiscal du meublé si le plafonnement des amortissements est adopté, tandis que la demande des primo-accédants, la plus sensible aux taux, pèsera sur les budgets intermédiaires.
Les grands appartements familiaux et le marché de prestige, où les acheteurs empruntent moins, devraient mieux résister à la hausse des taux, mais restent sensibles au contexte fiscal de l’élection présidentielle. Géographiquement, les arrondissements centraux et de l’Ouest bénéficient d’une demande plus internationale et patrimoniale. Les arrondissements de l’Est et du Nord, plus accessibles, attirent les primo-accédants : ils profitent d’une demande nombreuse, mais plus dépendante du crédit. Dans tous les cas, l’écart de prix entre deux rues d’un même arrondissement continuera de dépasser l’écart entre deux arrondissements.
Vendre, acheter ou attendre en 2027 ?
Pour un vendeur, attendre une hausse des prix en 2027 n’est pas le scénario privilégié : dans notre scénario central comme dans les prévisions publiées, les prix restent au mieux stables, et la remontée des taux réduit progressivement le budget des acheteurs. Si le projet est mûr, vendre dans les prochains mois, avant l’élection présidentielle permet de profiter d’acheteurs encore présents. La condition reste la même : un prix fixé à partir des ventes récentes, pas des annonces. Un bien surévalué s’expose à des baisses successives, comme nous l’expliquons dans nos articles sur la surestimation du prix et sur la durée d’une vente à Paris.
Pour un acheteur, 2027 devrait offrir davantage de choix et de marges de négociation, surtout sur les biens à rénover ou affichés trop cher. Mais attendre une baisse des prix pour acheter peut se révéler coûteux si les taux continuent de monter : un point de taux pèse davantage sur le budget qu’une baisse de prix de 2 ou 3 %. Sécuriser son financement le plus tôt possible reste la meilleure protection. Notre article sur la marge de négociation à Paris détaille les leviers disponibles, et nos stratégies pour vendre ou acheter restent valables en 2027.
Pour un investisseur, l’année dépendra des arbitrages législatifs : avenir de l’encadrement des loyers, fiscalité du meublé, assouplissement éventuel des règles sur les passoires thermiques. Les rendements bruts parisiens, autour de 4 % sur la base des loyers d’annonces, ne compensent pas une hausse des taux sans une stratégie fiscale adaptée.
Que vaut votre appartement en 2027 ?
Nous comparons votre bien aux ventes récentes de votre quartier et vous présentons une stratégie adaptée au marché de 2027.
Questions fréquentes sur le marché immobilier parisien en 2027
Les prix de l’immobilier vont-ils baisser à Paris en 2027 ?
Une forte baisse est peu probable. Notre scénario central prévoit une évolution comprise entre −2 % et +1 % sur l’année, soit un prix moyen de 9 400 à 9 700 €/m² pour les appartements anciens. Une baisse de 3 à 5 % n’est envisageable que si les taux de crédit dépassent durablement 4,5 %.
Quel sera le prix moyen au m² à Paris en 2027 ?
Selon notre scénario central, entre 9 400 et 9 700 €/m², contre 9 560 €/m² au 2e trimestre 2026 et 9 580 €/m² attendus fin novembre 2026 selon les Notaires du Grand Paris. Les écarts entre arrondissements resteront importants, d’environ 8 200 €/m² dans le 19e à près de 14 500 €/m² dans le 6e et 15 000 €/m² dans le 7e.
Quels seront les taux de crédit immobilier en 2027 ?
Les barèmes de novembre 2026 atteignent 3,61 % sur 20 ans et 3,75 % sur 25 ans en moyenne selon Cafpi. Plusieurs professionnels anticipent environ 4 % sur 20 ans à la mi-2027, en raison de l’inflation, de la politique de la BCE et de la hausse du rendement de la dette française.
L’élection présidentielle de 2027 aura-t-elle un impact sur l’immobilier ?
Elle devrait provoquer un attentisme au printemps 2027, avant les tours des 18 avril et 2 mai, puis un éventuel rattrapage au second semestre si le résultat apporte de la visibilité fiscale et budgétaire. Son effet passera aussi par les taux d’intérêt, sensibles à la confiance des marchés dans les finances publiques.
Faut-il vendre son appartement à Paris avant 2027 ?
Si le projet est prêt, il n’y a pas d’intérêt à attendre une hausse des prix que peu de scénarios envisagent, alors que la remontée des taux réduit le budget des acheteurs. Le prix de mise en vente, fixé à partir des ventes récentes du quartier, reste plus déterminant que le moment choisi.
Sources
- Notaires du Grand Paris, conjoncture immobilière de juin à août 2026 (29 octobre 2026) et conjoncture au 2e trimestre 2026 (8 septembre 2026)
- Notaires de France, note de conjoncture immobilière (octobre 2026)
- Observatoire Crédit Logement/CSA, analyse du marché en septembre 2026
- Cafpi, taux de crédit immobilier en novembre 2026
- SeLoger, marché immobilier à Paris : bilan 2026 et perspectives 2027 (7 octobre 2026) ; Immo Matin, prévisions SeLoger-Meilleurs Agents pour 2027 (3 septembre 2026)
- Mon Immeuble, prévisions SAFTI pour 2027 (4 novembre 2026)
- Boursorama, le rendement de l’OAT à 10 ans atteint 5 % (21 octobre 2026)
- Journal de l’Agence, PLF 2027 : les mesures qui concernent l’immobilier (6 octobre 2026)
- Public Sénat, dates de l’élection présidentielle de 2027